文丨李振兴
8月25日特步发布的业绩报告显示,收入稳定在人民币67.95亿元,其核心盈利能力指标毛利率逆势提升1.4个百分点至46.4%,同时经营现金流与净现金均实现双位数增长。在“专业影响大众”的战略深化下,以索康尼为代表的专业运动分部收入增长11.4%,海外业务更实现翻倍式增长,显示出多品牌协同与渠道效率优化正成为其穿越周期的关键支撑。
在体育用品行业竞争持续加剧、消费市场呈现分化态势的当下,特步交出了一份侧重质量而非单纯规模的成绩单。
盈利质量更高
从整体财务结构看,特步本期最显著的特点是经营质量改善。在原材料成本波动及行业折扣竞争常态化的背景下,特步毛利率从去年同期的45%提升至46.4%。
特步方面称,主要得益于高毛利专业运动分部,毛利率达55.5%,收入占比由去年同期的约11%提升至12.9%,产品结构上移;另外是主品牌通过DTC(直面消费者)战略优化渠道库存和折扣管理,减少对批发低价去库存的依赖。
从财务指标看,期内特步经营现金净流入增长9.5%至8.47亿元,净现金大幅增长36.3%至23.26亿元。在业内人士看来,在零售环境不确定性仍存的背景下,充沛的现金储备为后续产品研发、渠道升级及海外拓展提供了稳固的安全垫。
就特步最具特色的跑步赛道而言,作为“中国跑步第一股”,特步主品牌覆盖大众跑者、索康尼卡位精英及高端人群的双格局,使特步在跑步这一确定性强赛道上实现了全客群覆盖。
2026年上半年,中国马拉松报名热度持续高涨,无锡马拉松半程中签率低至2.9%,特步在厦门、重庆、武汉、无锡及眉山仁寿五大重点马拉松赛事中均位列穿着率第一。
索康尼则在这五大赛事中领跑国际品牌穿着率,并于厦门及武汉马拉松进入总穿着率前三。
产品端的突破进一步夯实了专业势能。特步签约运动员丰配友在2026东京马拉松以2小时05分58秒打破中国国家纪录,并将中国男子马拉松带入“205时代”,其脚上穿着的就是特步160X冠军版跑鞋。
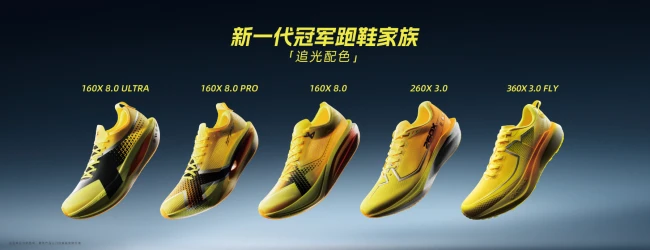
何杰则在首尔马拉松再度突破2小时10分大关。借由竞技场上的背书,特别于8月推出新一代“160X 8代”系列,同时以“260X”“360X”及“青云”系列向下拓宽大众价格带,形成从竞速到日常训练的产品矩阵。
这种“专业顶流带动大众流量”的策略,在电商渠道已得到验证——旗舰跑鞋“两千公里”系列自今年2月线下铺开后销量增长超70%,电商占特步主品牌收入已超三分之一,抖音及京东平台收入增长均超20%。
第二曲线谋增量
值得注意的是,本期业绩中最具第二增长曲线意义的,无疑是专业运动分部的表现。该分部收入同比增长11.4%至人民币8.75亿元,经营溢利同比增长15.5%至约9080万元,盈利能力提升速度高于收入增速。
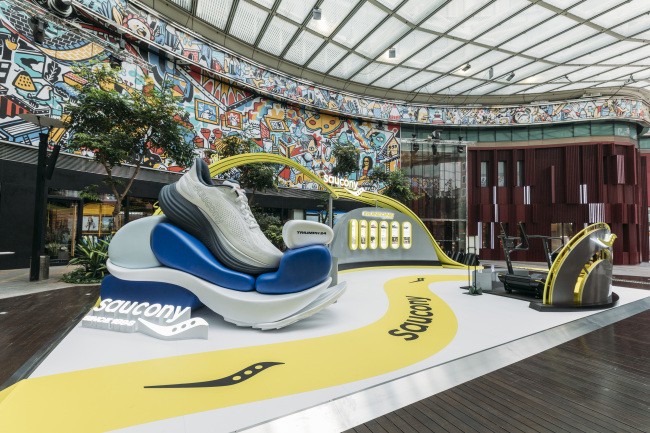
其中,索康尼正在从“专业跑者的小众选择”走向“高端生活方式品牌”。6月,索康尼在香港K11 Art Mall开设首家品牌形象店,标志着其在一线城市核心商圈的布局提速;产品端“TRIUMPH胜利24”与“KINVARA 1”系列成功将专业跑步科技融入都市穿着场景,有效拓宽了客群基础。
截至6月底,索康尼在中国内地及香港共拥有180家门店,且单店店效呈持续爬升态势。
海外业务则构成另一增长极。报告期内,受惠于跨境电商(Shopee、TikTok、Lazada)在东南亚的强劲表现,以及马来西亚等战略市场的线下门店布局,海外业务收入实现同比超翻倍增长。
这一增长并非简单铺货,而是基于特步在国内马拉松赛事积累的品牌声量向新兴市场的溢出效应。在东南亚跑步赛事参与度快速提升的背景下,特步正尝试将“中国跑步第一品牌”的认知复制到具有文化相近性的市场。
综合来看,特步国际2026年上半年业绩的核心主线并非高增速,而是高“质量”。特步通过专业运动分部提升毛利率结构、通过DTC和奥莱新店型优化渠道效率、通过海外和电商分散单一市场风险。
未来,随着国家体育产业总规模迈向7万亿元目标,跑步赛道的确定性仍将为特步提供结构性红利,而其在高端化和全球化上的进展,将决定这一红利的变现效率。
责任编辑:zx0280