文丨李振兴
8月24日,国内量贩零食零售巨头鸣鸣很忙集团(1768.HK)发布的2026上半年中期报告显示,截至2026年6月30日,营业收入449.97亿元,同比大增60%;期内利润达22.4亿元,同比激增155.4%。
规模效应显现,毛利率创历史新高。鸣鸣很忙业绩的腾飞首先得益于门店网络的急速扩张。截至报告期末,鸣鸣很忙旗下"零食很忙"与"赵一鸣零食"双品牌门店总数已攀升至26,405家,较2025年末的21,948家净增逾4,400家。报告期内,GMV(商品交易总额)高达638.89亿元,加盟商总数突破1万家,达10,982家。
规模效应直接反哺利润端。财报显示,鸣鸣很忙毛利率由去年同期的9.3%大幅提升至11.5%,上升了2.2个百分点。
鸣鸣很忙管理层指出,这主要归因于业务规模扩大带来的采购议价能力增强与成本管控效能提升。鸣鸣很忙通过直接向厂商采购、减少中间环节,叠加全国66个仓库(总面积156.87万平方米)的高效物流网络,确保了24小时内送达门店的履约效率。
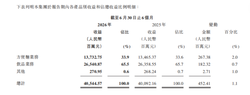
从收入构成看,商品销售收入仍是绝对主力,报告期内实现445.41亿元,同比增长59.5%,与门店扩张节奏基本同步。但更具看点的是"其他收入"(主要为加盟管理、技术及培训服务费),该板块录得4.55亿元,同比增幅高达123.5%,远超商品销售增速,显示出加盟生态体系的盈利能力正在增强。
费用端控制同样出色。尽管销售及营销开支随业务扩张增至15.81亿元,同比增加54.4%,行政开支增至5.68亿元,同比增加38.9%,但两项费用的增速均低于营收增速,进一步佐证了管理效率的提升。
报告期内,鸣鸣很忙在长沙核心商圈打造的"零食王国"旗舰店成为现象级事件。这个逾13,000平米的沉浸式空间汇集了全球35,000款商品,五一期间吸引26.5万人次到店,全网曝光达4.8亿次。
值得关注的是,鸣鸣很忙于2026年1月28日登陆港交所,首发募资净额约40.91亿港元。截至6月底,已累计动用约4.64亿港元,主要用于供应链升级与数字化建设。当前现金及现金等价物高达106.17亿元,较2025年末暴增192%,加上3亿元理财资金,总流动性储备达109.33亿元。资产负债率由35.8%大幅降至27.9%,财务结构极为稳健。
鸣鸣很忙在展望中表示,目前县域覆盖率已达79%,将继续深耕县城及乡镇下沉市场,并坚持每月数百款新品的上新节奏。
责任编辑:zx0280