
文丨李振兴
中国快消品领域,自曝危机的品牌不多。近日,不同于多数企业遇挫后回避问题、粉饰业绩的常规操作,深耕中国大陆市场近40年、承载几代人童年记忆的旺旺集团创始人、董事长蔡衍明以一封措辞犀利、态度坦诚的内部公开信,直接将企业现状定性为重大经营危机。
从数据看,老牌零食巨头看似体量稳固,实则早已陷入“增收不增利、创新滞后、渠道老化、体系僵化”的多重困局。
其实,更值得警惕的是,旺旺的困境从来不是个例,而是多数国民老牌快消品牌的集体缩影,其暴露的行业沉疴,正在批量改写传统快消企业的命运轨迹。
危机并非突发
其实,在外界看来,旺旺长期停留在“国民顶流、现金流稳定、常年躺赢”的固有印象。财报数据显示,2025财年(2025年4月-2026年3月),旺旺总营收达到244.01亿元,同比小幅增长3.8%,创下历史营收新高,三大核心品类米果、乳品饮料、休闲食品均实现正向增长,看似保持着稳健发展态势。
但利润端隐患持续发酵。官方财报显示,2025财年旺旺归母净利润38.37亿元,同比大幅下滑11.5%;毛利率从上年的47.6%降至46.3%,同比下滑130个基点,盈利能力持续承压。
与此同时,企业运营成本大幅攀升,全年营运费用同比上涨14.2%,主要源于新品推广、新兴渠道布局及人员薪酬增加,成本上涨进一步挤压了利润空间,“增收不增利”的矛盾彻底凸显。
真正的危机爆发在2026财年第一季度(2026年4月-6月),这也是蔡衍明发布危机公开信的核心依据。
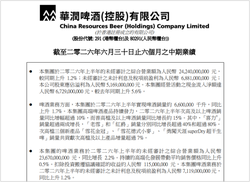
根据旺旺官方盈利预警公告,该季度企业营收同比下降6%,归母净利润同比暴跌38%,利润出现断崖式下滑,颓势远超市场预期。
拆解渠道数据更能看清危机本质:曾经支撑旺旺三十年增长的传统批发渠道,贡献企业超半数营收,却在本季度出现双位数收入下滑,成为业绩最大拖累项。而此前被寄予厚望的新品、新渠道,虽保持增长,但尚未形成足够的利润对冲能力,无法弥补传统基本盘的缺口。
更严峻的是,旺旺官方明确预警:若现有经营态势无法扭转,2026财年上半年整体业绩将持续承压,危机具备长期性、持续性,而非短期市场波动导致的阶段性低迷。从营收微增、利润连年下滑,到季度业绩近乎腰斩,旺旺的危机是长期积累问题的集中爆发,绝非偶然。
四大核心病灶
蔡衍明的《大团结——致全体旺旺人的一封信》内部公开信,不同于企业常规公关文稿的温和客套,充满自我反思与深刻自省,没有转嫁责任、没有归因外部环境,而是精准点出旺旺衰落的核心症结:
蔡衍明在信中直言:“我们靠着几只拳头产品过了近30年的好日子,一直未能创新求变,今天的苦果,是过去几年来因循怠惰所致。”这句话精准戳中旺旺最致命的短板。
深耕市场数十年,旺旺始终依靠旺仔牛奶、雪饼、仙贝三大超级单品稳住基本盘,这三款经典产品贡献了企业超60%的营收和利润。三款单品曾让旺旺稳居休闲食品赛道头部,无需高强度创新即可稳定盈利。但长期的单品红利,彻底消磨了企业的创新动力。虽财报显示近五年新品贡献集团中双位数营收,饮料新品占比超四成、休闲新品占比近四分之一,但多数新品生命周期短、辨识度低、市场渗透率弱,始终无法孵化出第二增长曲线。
与此同时,消费市场早已迭代升级。当下消费者愈发注重健康化、低糖化、多元化饮食,旺旺核心单品多为高糖、高油的传统零食饮品,契合老式消费习惯,却与当代健康消费趋势相悖,受众持续萎缩,复购率逐年下滑,老单品基本盘持续松动。
对此,网友们也纷纷表示,“旺旺牛奶太甜了”“不符合当下健康的消费需求”“减糖减糖减糖”“不敢给孩子喝”。
另外,渠道体系老化,新旧模式严重脱节。旺旺三十年的商业成功,核心依托全国化传统经销批发模式,构建了稳固的渠道壁垒。但新零售时代的到来,彻底颠覆了传统零食销售逻辑。更致命的是,旺旺新旧渠道衔接严重失衡,价格体系全面崩塌。一方面,企业为追赶趋势,大力布局零食量贩、电商新渠道,2025财年零食量贩渠道营收占比升至15%,新兴渠道实现双位数增长;另一方面,新渠道低价促销、清仓甩货模式,严重冲击传统经销商利润。
在公开信中,蔡衍明放出狠话:“没有产出、没有功劳的,都需要被淘汰。”直白揭露了旺旺内部机构臃肿、人浮于事、效率低下的组织弊病。财报数据显示025财年,旺旺在布局新业务、拆分事业部后,人员规模扩张,用人费用大幅上涨,直接推高14.2%的整体营运费用。成本持续增加,但对应的新品营收、渠道增量并未形成匹配的利润回报,人力投入与产出严重失衡。
其实,在业内人士看来,坦诚直面市场,修复品牌口碑。消费者不再单纯为童年回忆买单,更看重产品创新、性价比、适配性。主动公开问题、坦诚自省,相较于粉饰太平、虚假维稳,更能收获消费者、经销商和资本市场的信任,缓解品牌老化带来的口碑危机。
网友们对旺旺的情怀有增无减,“希望旺旺挺住”、“不要倒闭”的呼声很是强烈。
公开信的发布,向市场明确传递了企业正视问题、全力破局的决心,避免恐慌情绪持续蔓延,稳住剩余经销商、合作方的信心,为后续渠道重塑、产品升级、体系优化争取缓冲空间。
不止于旺旺
最值得警惕的是,旺旺的崩塌式下滑,从来不是单一企业的个案,而是所有国民老牌快消品牌的集体宿命。从零食、饮料到日化、副食,一大批陪伴国人成长的老牌巨头,如今纷纷陷入同款困境,暴露了传统快消行业的结构性短板。
康师傅,高度依靠冰红茶、红烧牛肉面等老牌大单品实现业绩托底,新品持续缺少现象级爆款,饮品板块增长主要依靠提价,果汁、包装水板块持续萎缩,丢掉饮料行业龙头位置。娃哈哈曾经依靠联销体模式构建覆盖全国乡镇的庞大渠道网络,如今这套传统分销体系成为转型包袱,渠道变革落地阻力重重,经销商矛盾突出。营收高度依赖AD钙奶、营养快线等老单品,很难孵化出新的十亿级大单品。
汇源深度依赖1L大瓶装100%浓缩果汁这一经典大单品,消费场景高度绑定节日宴请,日常饮用场景薄弱,新品迭代长期乏力,始终没能跑出第二主力爆款。叠加资本重整的内部矛盾,进一步扰乱生产与渠道秩序,只能依靠老单品维持基本盘,情怀认知很难转化常态化复购,市场份额持续被竞品挤压,增长动能严重不足。
达利食品业务分散,糕点、薯片、凉茶多线布局,但极度依赖老品类红利,达利园糕点、可比克薯片、和其正凉茶均为多年前大单品,乐虎也失去了好机会,真正爆火的新品稀缺。部分经典产品高油高糖,与清洁标签消费潮流冲突,新业务豆本豆等赛道长期亏损,无法成为第二增长曲线,整体增长陷入停滞。
承德露露营收绝大部分来自杏仁露单一单品,数十年产品形态、口味变化很小,市场高度局限北方区域,南方市场渗透率极低,地域天花板显著。产品高糖配方,难以适配健康化消费,礼品节日是主要消费场景,日常饮用场景薄弱,消费频次低。
这些老牌企业拥有共同的发展轨迹:依托改革开放后的渠道红利、早期品牌流量红利,凭借1-2款经典单品快速占领市场,完成原始资本积累和国民心智占领。但在消费迭代、新零售变革的浪潮中,普遍陷入单品老化、创新停滞、渠道滞后、组织僵化的四重困局。
旺旺此次自曝危机、主动改革的事件,为整个传统快消行业敲响了警钟:情怀救不了老牌,红利抵不过趋势,固守过往终将被时代淘汰。近三十年依托人口红利、渠道红利野蛮生长的传统快消时代彻底落幕,精细化、创新化、数字化、年轻化,成为行业生存的唯一法则。
责任编辑:zx0280