文丨李振兴
近日,广州白云山医药集团股份有限公司(以下简称“白云山”)发布的2026年半年度报告显示,作为集团高毛利核心板块,以王老吉为核心的天然饮品业务上半年实现主营业务收入61.57亿元,同比下滑12.40%;主营业务成本34.28亿元,同比下降11.85%;板块毛利率44.32%,小幅回落0.35个百分点,营收规模出现明显下滑,但毛利率保持相对稳定。
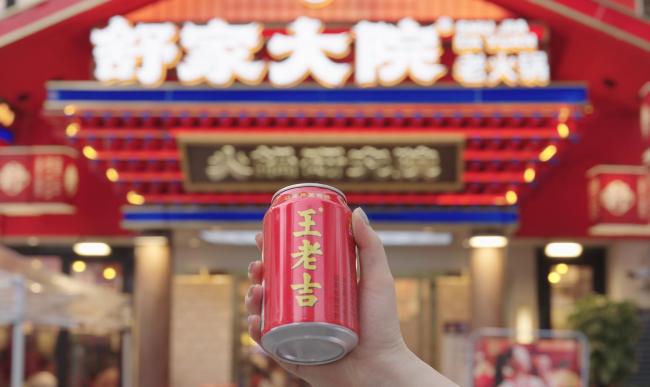
业绩报告显示,天然饮品是白云山利润贡献举足轻重的业务,王老吉凉茶连续9年蝉联凉茶行业C‑BPI凉茶行业榜单榜首,品牌积淀深厚,是国内凉茶赛道龙头产品。
据了解,该板块除核心凉茶产品外,还布局刺柠吉、王的荔汁(原荔小吉)、闪充电解质饮料、椰柔椰汁等多元饮品矩阵,是集团重要的利润来源。本次半年报该板块收入双位数下滑,也成为拖累集团整体利润表现的重要因素之一,报告期内白云山实现归母净利润20.96亿元,同比下降16.7%。
成本端同步回落,毛利率仅小幅下滑,体现出供应链管控起到一定效果。财报披露,王老吉大健康正在主动推进从单一核心大单品向多品类体系化竞争转型,报告期内推出啤酒风味气泡植物饮料、植物蛋白饮等新品,升级果汁产品“荔小吉”为“王的荔汁”,不断丰富产品矩阵,试图挖掘年轻消费群体市场空间。
对于业绩下滑,王老吉大健康方面称,公司半年业绩只是短期表现,当前消费市场仍处于结构调整期,饮料行业整体也面临一定压力。与此同时,王老吉也正处在战略升维、能力重构的阶段。短期增长承压是客观存在的,但这并不改变我们对长期发展的判断。
从行业大环境看,国内饮料市场竞争白热化,茶饮、新式功能饮料持续分流传统植物饮料消费人群,凉茶品类消费需求承压,渠道价格竞争加剧,对核心大单品销售形成冲击。王老吉传统优势集中在节庆礼品消费场景,对于即饮、餐饮等常态化消费场景渗透仍有待加强,受消费场景结构影响,上半年销售规模出现收缩。
据介绍,近两年来,王老吉大健康将“强基”作为发展重心,通过产品升级、持续建设品牌、数智化渠道改革和公司组织架构变革等持续夯实基本盘,并通过开发上市新品、加快国际化布局等拓展第二增长曲线。
据了解,海外市场成为板块重要增量方向。上半年王老吉大健康与葡萄牙、西班牙、新加坡企业达成战略合作,落地“供应链+生产+分销”协同体系,拿到清真认证,推进海外轻资产本土化生产模式,更新多国产品配方,亮相越南国际展会,打造国际版品牌标识WALOVI,着力开拓海外华人及本地消费市场,寻找国内市场之外的增长曲线。
从长期趋势来看,天然、健康、品质化的消费需求仍在持续增长。益普索数据显示,2025年植物饮料消费者渗透率从45%跃升至70%,96%的消费者将天然无添加和功能性价值视为核心购买理由;据弗若斯特沙利文数据,全球植物饮料行业近年来保持较快增长,2019-2024年复合增长率近10%。这些趋势表明,天然植物饮料不仅是当前消费趋势,也是值得长期投入的增长赛道。
王老吉方面称,现阶段王老吉更重要的任务是完成体系化的能力升级。国内市场持续强基,把产品、渠道、品牌和组织能力做得更扎实;国际市场大力开拓,把WALOVI卖到全世界,最终推动王老吉在天然植物赛道形成更加多元的增长结构,在全球市场中推动与引领“天然植物饮料”的发展,这是我们坚定的战略目标。
责任编辑:zx0280